Rendimientos de los bonos mundiales alcanzan máximos desde la crisis financiera de 2008
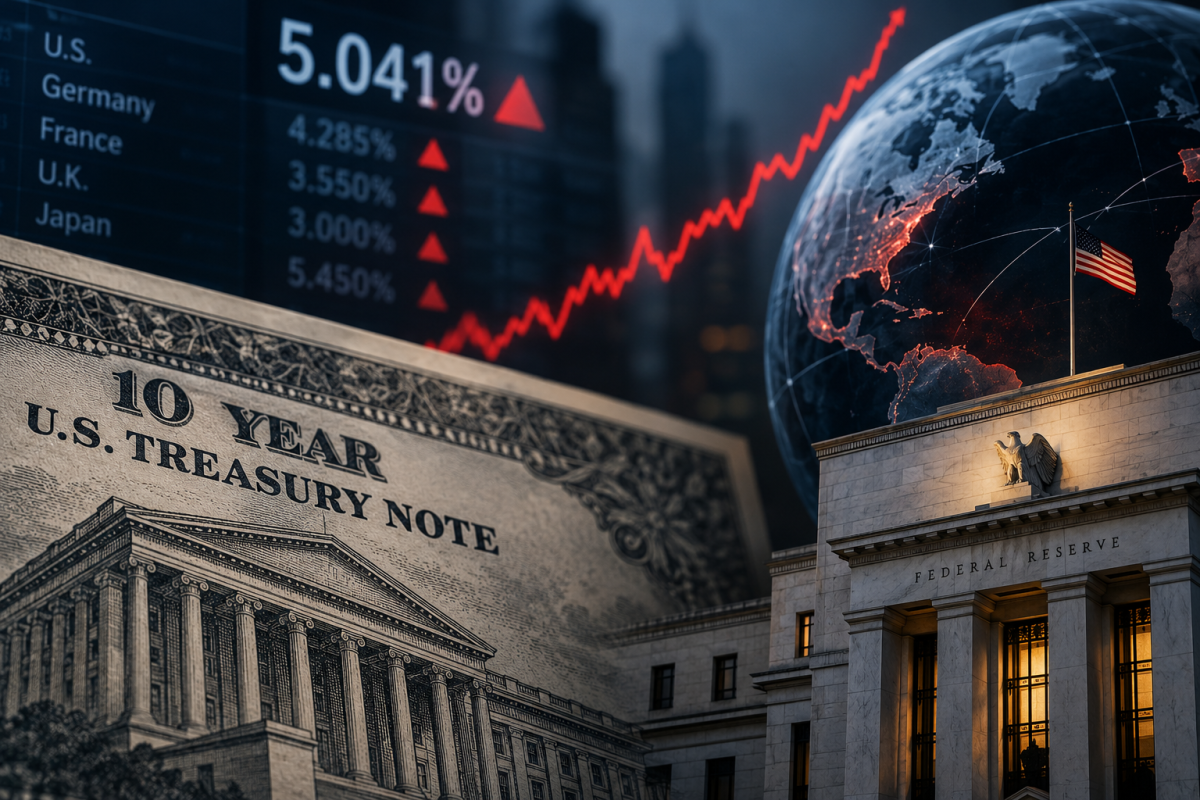
El aumento de la inflación, el petróleo por encima de los USD 100 y las expectativas de nuevas subidas de tasas están elevando los costos de financiamiento a nivel global.
Los mercados de renta fija atraviesan una nueva etapa de presión. Los rendimientos de los bonos gubernamentales de las principales economías avanzadas alcanzaron este martes niveles no vistos desde la crisis financiera de 2008, aumentando los costos de financiamiento para gobiernos y empresas.
En Estados Unidos, el rendimiento del bono del Tesoro a 10 años superó temporalmente el 5% y alcanzó un máximo de 5,041%, su nivel más elevado desde 2007. Al mismo tiempo, la rentabilidad promedio de los bonos a 10 años de los países del G7 (siete de las economías más avanzadas e industrializadas del mundo) llegó al 4,285%, máximo desde mediados de 2008.
Petróleo e inflación presionan a los bancos centrales
Uno de los principales factores detrás del movimiento ha sido el repunte de los precios energéticos. La intensificación del conflicto en Oriente Medio ha llevado al petróleo por encima de los USD 100 por barril, aumentando nuevamente las preocupaciones sobre la inflación global.
Este escenario está obligando a los bancos centrales a mantener una postura más restrictiva. En Estados Unidos, los mercados anticipan ampliamente que la Reserva Federal elevará este miércoles su tasa de referencia en 25 puntos básicos, hasta un rango de 3,75%-4,00%, lo que supondría su primera subida desde 2023.
La presión no se limita a Estados Unidos. Japón registra rendimientos a 10 años superiores al 3%, mientras Alemania, Francia y Reino Unido también presentan niveles cercanos a máximos de varios años.
El costo de la deuda vuelve al centro de atención
Cuando los rendimientos de los bonos aumentan, los gobiernos deben ofrecer mayores tasas para emitir nueva deuda o refinanciar obligaciones existentes. El efecto adquiere especial relevancia en economías con elevados niveles de endeudamiento, ya que una mayor proporción de sus presupuestos puede terminar destinada al pago de intereses.
El mismo fenómeno afecta al sector corporativo. El rendimiento del Treasury estadounidense a 10 años funciona como una referencia fundamental para la valoración y el costo de financiamiento de numerosos activos alrededor del mundo. Por ello, mantenerlo de manera prolongada alrededor o por encima del 5% podría endurecer las condiciones financieras más allá del mercado de bonos.
¿Qué significa para los mercados?
El repunte de los rendimientos introduce un nuevo desafío para las bolsas, que han registrado fuertes avances este año, especialmente entre las compañías vinculadas al desarrollo de inteligencia artificial.
Con bonos gubernamentales ofreciendo retornos más elevados, los inversionistas cuentan con alternativas de renta fija más atractivas frente a activos de mayor riesgo. Además, tasas más altas incrementan el costo de capital de las empresas y pueden ejercer presión sobre las valoraciones bursátiles, particularmente en compañías cuyo precio depende en mayor medida de beneficios esperados a largo plazo.
Sin embargo, el nivel actual de los rendimientos no implica por sí mismo una crisis de deuda. De hecho, las medidas de mercado asociadas al riesgo de incumplimiento soberano de Estados Unidos permanecen contenidas. La preocupación principal continúa siendo por cuánto tiempo permanecerán elevados los rendimientos y qué tan agresivos deberán ser los bancos centrales para controlar la inflación.
En este contexto, la decisión de la Reserva Federal del miércoles 16 de septiembre será uno de los principales focos de atención. Más que una eventual subida de 25 puntos básicos, los mercados estarán atentos a las señales sobre el rumbo de las tasas durante los próximos meses
Este informe contiene información recopilada de varias fuentes, incluyendo fuentes comerciales, estadísticas, mercadeo, pronósticos económicos y otras fuentes de dominio público que creemos confiables, aunque no garantizamos que la misma sea completa o exacta. La información contenida en este reporte puede también haber sido recopilada por terceros, pero dicha información puede no haber sido corroborada por Invertis Securities. La exactitud o integridad de esta información no está garantizada y está sujeta a cambios en cualquier momento y sin previa notificación. Las opiniones expresadas en este informe pueden diferir, o pueden ser contradictorias con las opiniones expresadas en otros medios. La información relativa a desempeños pasados no es garantía de desempeños futuros. Esta información no constituye una recomendación, ni representa una oferta de compra o de venta de ningún valor, instrumento financiero o tendencia del mercado. Los valores, instrumentos financieros o perspectivas económicas y de mercados nacionales o internacionales aquí mencionados pueden no ser apropiados para todos los inversionistas. Los objetivos de inversión, situación financiera y necesidades particulares del receptor de esta información no fueron tomados en consideración en la preparación de este reporte, por lo que el riesgo inherente a los propios valores o perspectivas aquí plasmadas, no puede ni podrá ser transferido a Invertis Securities, sus empleados o las personas relacionadas con ella. Cada inversionista deberá tomar su propia decisión respecto a los valores, instrumentos financieros y tendencias económicos y de mercado aquí mencionados. "Entidad Regulada y Supervisada por la Superintendencia del Mercado de Valores de la República de Panamá". Licencia para operar como Casa de Valores, Resolución SMV N° 182-2013. Licencia para operar como Administrador de Inversiones, Resolución SMV N°51-19. Miembro de la Bolsa Latinoamericana de Valores, S.A.